

News

News
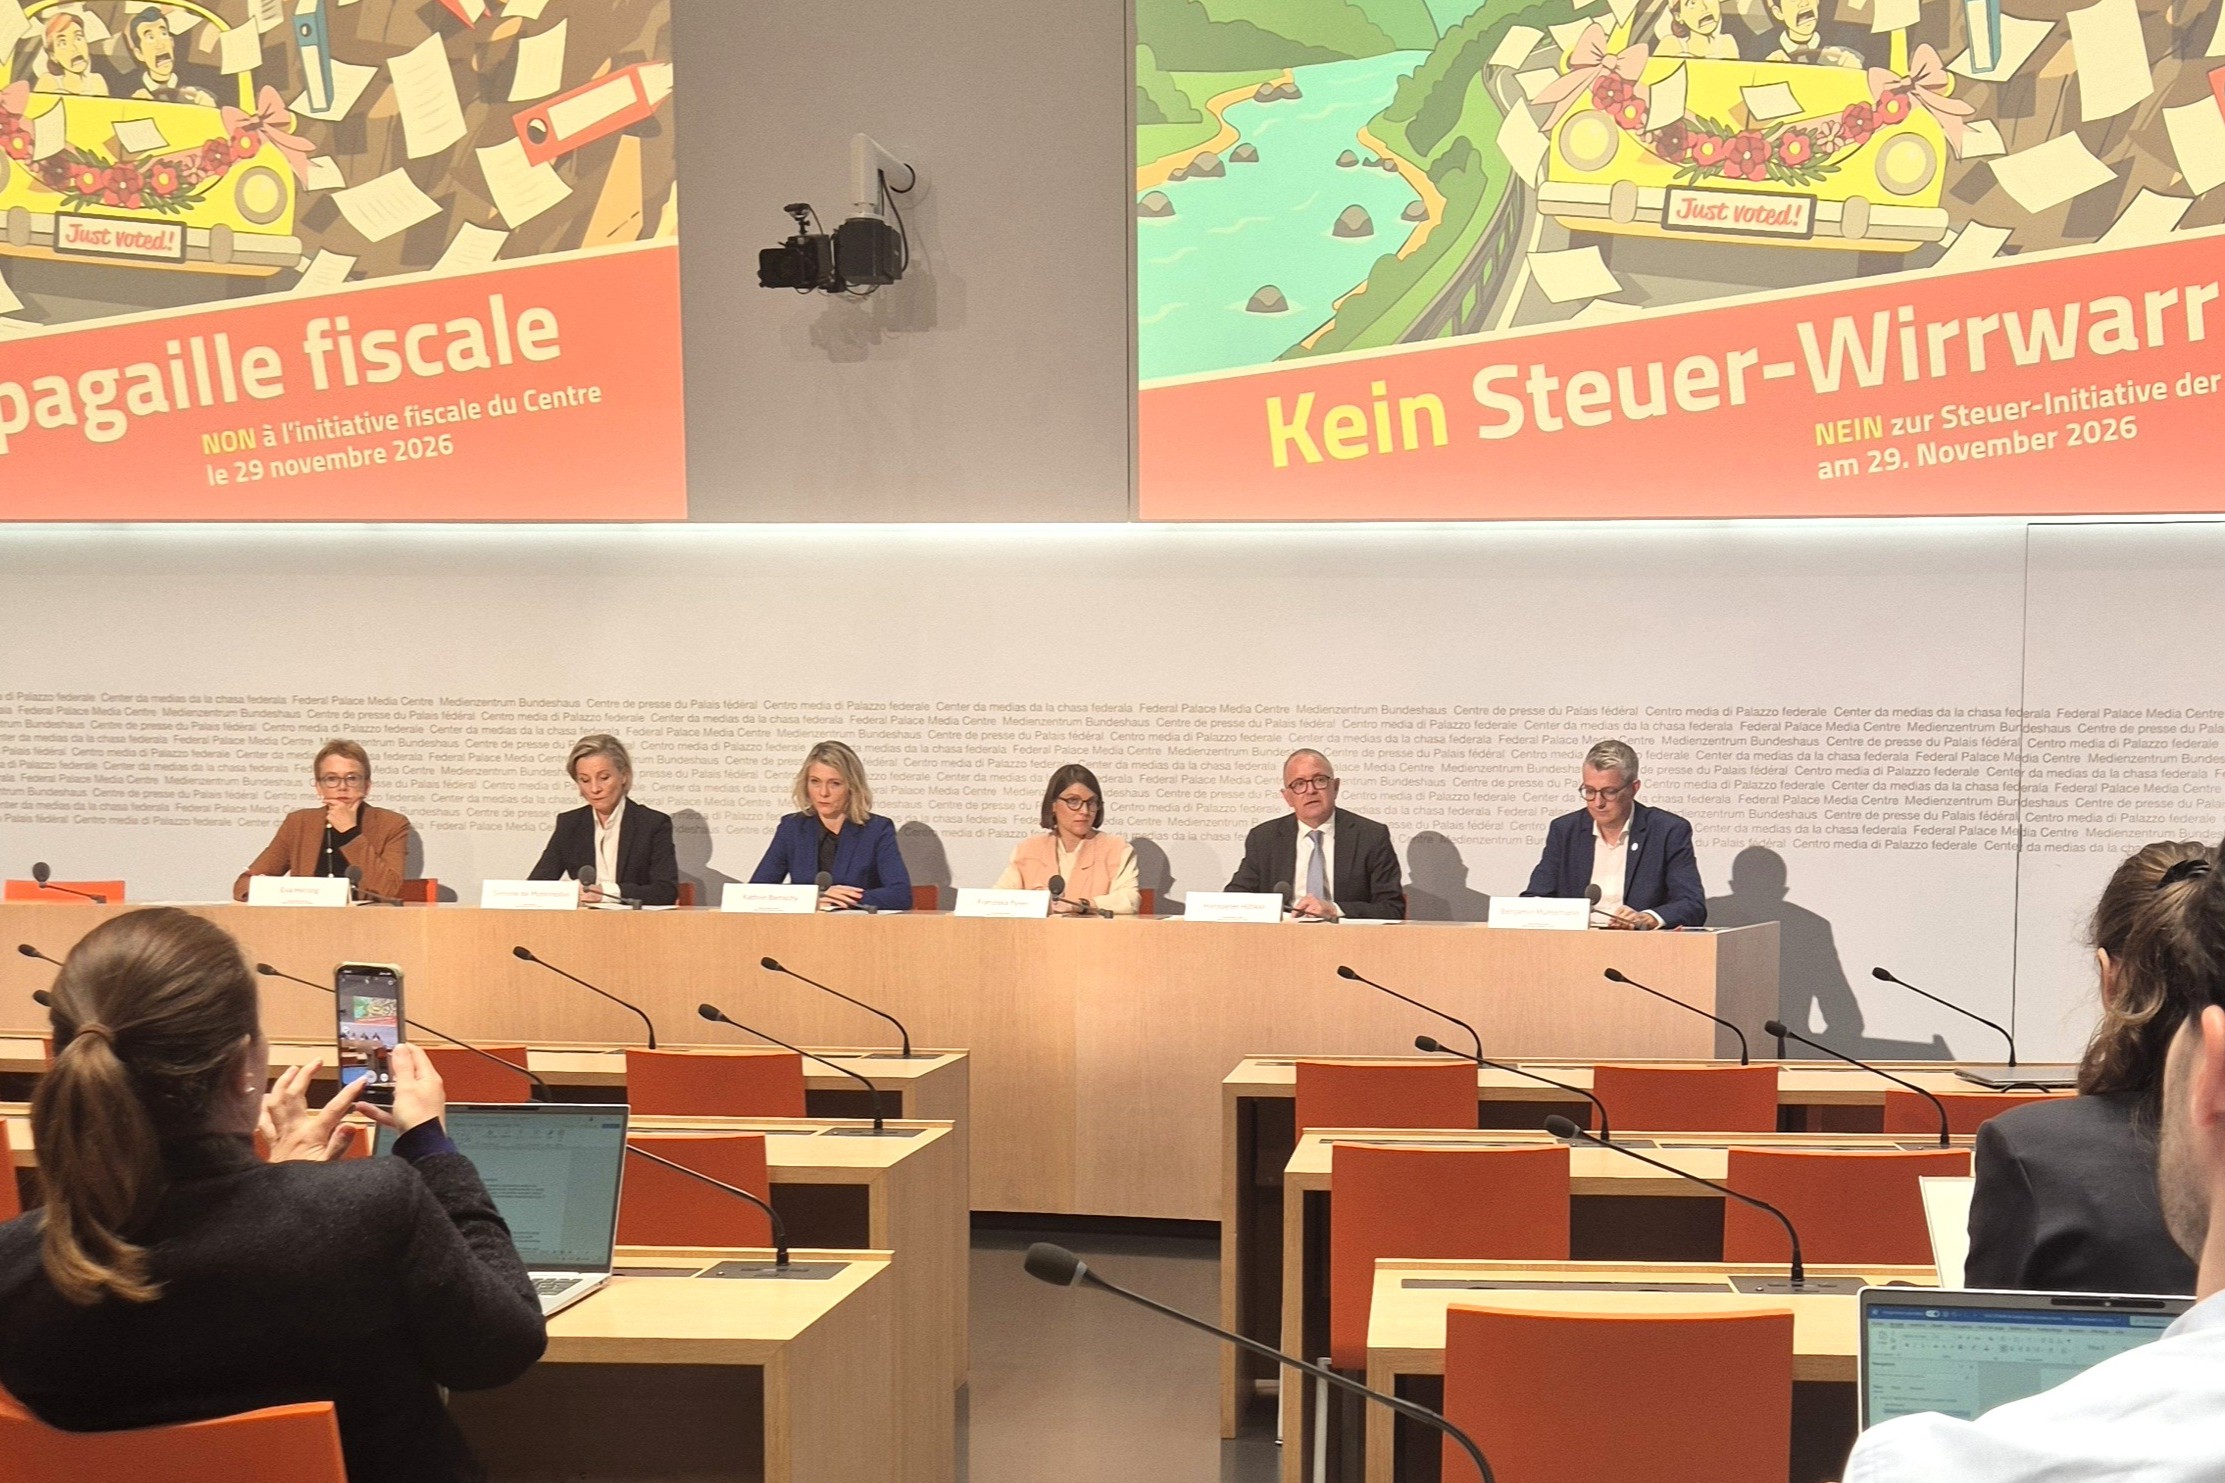
Das breite überparteiliche Komitee «NEIN zur Steuer-Initiative» hat heute an einer Medienkonferenz in Bern die Gründe für ein Nein dargelegt.
Überflüssig und Zwängerei
Die Heiratsstrafe wird abgeschafft. Das hat die Stimmbevölkerung am 8. März 2026 mit dem Ja zur Individualbesteuerung entschieden: Ab 2032 wird jede Person einzeln besteuert, unabhängig vom Zivilstand, auf allen drei Staatsebenen. Der Bundesrat hat das Inkrafttreten festgelegt, die Kantone passen ihre Gesetze und Systeme an. Es gibt kein Problem mehr, das die Steuer-Initiative lösen könnte.
Eine gemeinsame Abstimmung mit Stichfrage war rechtlich nicht möglich: Eine Stichfrage gibt es nur zwischen einer Initiative und einem direkten Gegenentwurf, nicht zwischen einer Verfassungsinitiative und einem Gesetz. Zudem legt der Bundesrat dem Volk keine Vorlagen gleichzeitig vor, die sich widersprechen.
Bei der Abstimmung über die Individualbesteuerung kannte das Stimmvolk die Steuer-Initiative: Die Mitte warb im Abstimmungskampf aktiv mit ihr als Alternative. In dieser Kenntnis sagte das Volk Ja zur Individualbesteuerung. Nun stimmen wir acht Monate später nochmals über dieselbe Frage ab, bevor der Entscheid umgesetzt ist: eine überflüssige Zwängerei.
Steuer-Wirrwarr: zwei Systeme, bis zu drei Steuererklärungen
Die Steuer-Initiative betrifft nur die Bundessteuer. Die Pflicht der Kantone und Gemeinden, die Individualbesteuerung einzuführen, bleibt bei einem Ja bestehen; das hat der Bundesrat am 19. August 2026 unmissverständlich festgehalten. Ehepaare würden also gemeinsam für den Bund und getrennt für Kanton und Gemeinde veranlagt, im schlechtesten Fall mit drei Steuererklärungen. Die Eidgenössische Steuerverwaltung bezeichnet dieses Szenario als «im Vollzug mit grossen Schwierigkeiten verbunden». Auflösen könnte das Parlament den Widerspruch nur, indem es die vom Volk angenommene Individualbesteuerung vor ihrem Inkrafttreten mit einer Gesetzesrevision gleich wieder aufhebt, mit Referendumsmöglichkeit und einer dritten Abstimmung. Ein jahreslanges politisches Hickhack wäre vorprogrammiert.
Wundertüte: Welches Modell gilt, weiss niemand
Die Initiative schreibt die gemeinsame Besteuerung auf Bundesebene in die Verfassung, sagt aber nicht, wie: Vollsplitting, Teilsplitting oder alternative Steuerberechnung. Entschieden würde erst nach der Abstimmung. Die Befürwortenden sind selber uneinig: Die Übergangsbestimmung nennt die alternative Steuerberechnung, prominente Vertreterinnen und Vertreter werben für verschiedene Splitting-Varianten. Die Modelle unterscheiden sich in Kosten, Verteilungswirkung und Aufwand grundlegend. Wer Ja stimmt, bekommt eine Wundertüte.
Milliardenkosten und ungerecht
Gemäss den Berechnungen der Eidgenössischen Steuerverwaltung betragen die jährlichen Ausfälle beim Bund je nach Modell 0,7 bis 3 Milliarden Franken. Eine Gegenfinanzierung schlägt die Initiative nicht vor. Die Lücke müsste über Leistungsabbau, Schulden oder höhere Steuern geschlossen werden. In allen Modellen geht die Entlastung vor allem an die zehn Prozent mit den höchsten Einkommen. Die Mittelschicht wird kaum entlastet, Singles, Alleinerziehende und Konkubinatspaare tragen die Ausfälle mit. Mit der alternativen Steuerberechnung würden ein Heiratsbonus und eine neue Konkubinatsstrafe geschaffen: Nur Ehepaare erhalten die günstigere von zwei Rechnungen, unverheiratete Paare mit gleichem Einkommen zahlen mehr.
Heiratsstrafe bleibt
Die Initiative hält nicht einmal ihr eigenes Versprechen, denn sie betrifft nur die Bundessteuer. In der Mehrheit der Kantone zahlt ein Ehepaar mit zwei Kindern und je 70’000 Franken Einkommen trotz Splitting mehr Steuern als das gleiche Paar ohne Trauschein, im Aargau rund 2’500 Franken pro Jahr. Nur die Individualbesteuerung beseitigt die Heiratsstrafe auf allen drei Staatsebenen konsequent.
Rückschritt für Gleichstellung und Arbeitsmarkt
Die gemeinsame Besteuerung bestraft den Zweitverdienst – meist das Einkommen der Frau –, weil er oben auf das Einkommen des Partners gerechnet und entsprechend hoch besteuert wird. Die Individualbesteuerung beseitigt diesen Fehlanreiz: Jede Arbeitsstunde lohnt sich, die eigene Vorsorge wird gestärkt, bis zu 44’000 zusätzliche Vollzeitstellen können gemäss einer Studie im Auftrag des Bundes aus dem Inland besetzt werden. Die Initiative verankert den Fehlanreiz von gestern in der Verfassung.
Breites Komitee
Dem überparteilichen Komitee gehören an: FDP, SP, Grüne und GLP sowie ihre Jungparteien, der Schweizerische Städteverband, economiesuisse, der Arbeitgeberverband, SGB, Travail.Suisse, Swissmem, alliance F, der Schweizerische Katholische Frauenbund, die Evangelischen Frauen Schweiz, Pro Single Schweiz. Bundesrat, Nationalrat und Ständerat lehnen die Initiative ohne Gegenvorschlag ab.
Weitere Auskünfte:
Claudine Esseiva, Inhaberin und Gründerin ComCoeur, claudine.esseiva@comcoeur.ch, 078 801 99 99
© 2026, Union des villes suisses
Website by Hybride.design